Swiggy Shares : शुक्रवार यानी 23 अक्टूबर को फूड डिलीवरी और क्विक कॉमर्स कंपनी स्विगी के शेयरों में 17 प्रतिशत की भारी गिरावट आई है. इससे ये 174.95 रुपये के अपने 52-सप्ताह के निचले स्तर पर पहुंच गए हैं. दोपहर करीब 2 बजे NSE पर यह शेयर 183 रुपये पर ट्रेड कर रहा था. ये पिछले बंद भाव 211.40 रुपये से 13.43 प्रतिशत कम था. इस गिरावट के कारण कंपनी के मार्केट कैपिटलाइजेशन (बाजार पूंजीकरण) से लगभग 7,837 करोड़ रुपये कम हो गए हैं. इससे ये घटकर 50,541.34 करोड़ रुपये रह गया है.
साल 2026 में में हुई है बड़ी गिरावट?
साल 2026 में अब तक इस शेयर में 53 प्रतिशत और पिछले एक साल में 57 प्रतिशत की गिरावट आई है. पिछले एक महीने में इसमें 34 प्रतिशत और पिछले एक हफ्ते में 22 प्रतिशत की गिरावट दर्ज की गई है. ये 'निफ्टी मिडकैप 50' इंडेक्स के प्रदर्शन से भी कमजोर है. ये गिरावट वित्त वर्ष 2026-27 के लिए स्विगी के दूसरी तिमाही के नतीजों के बाद आई है. इसने कंपनी के क्विक कॉमर्स बिजनेस में हो रहे नुकसान को लेकर चिंताएं बढ़ा दी हैं. ब्रोकरेज फर्मों ने शेयर पर अपनी रेटिंग तो बरकरार रखी. लेकिन इसके प्राइस टारगेट को कम कर दिया है.
स्विगी पर ब्रोकरेज की राय
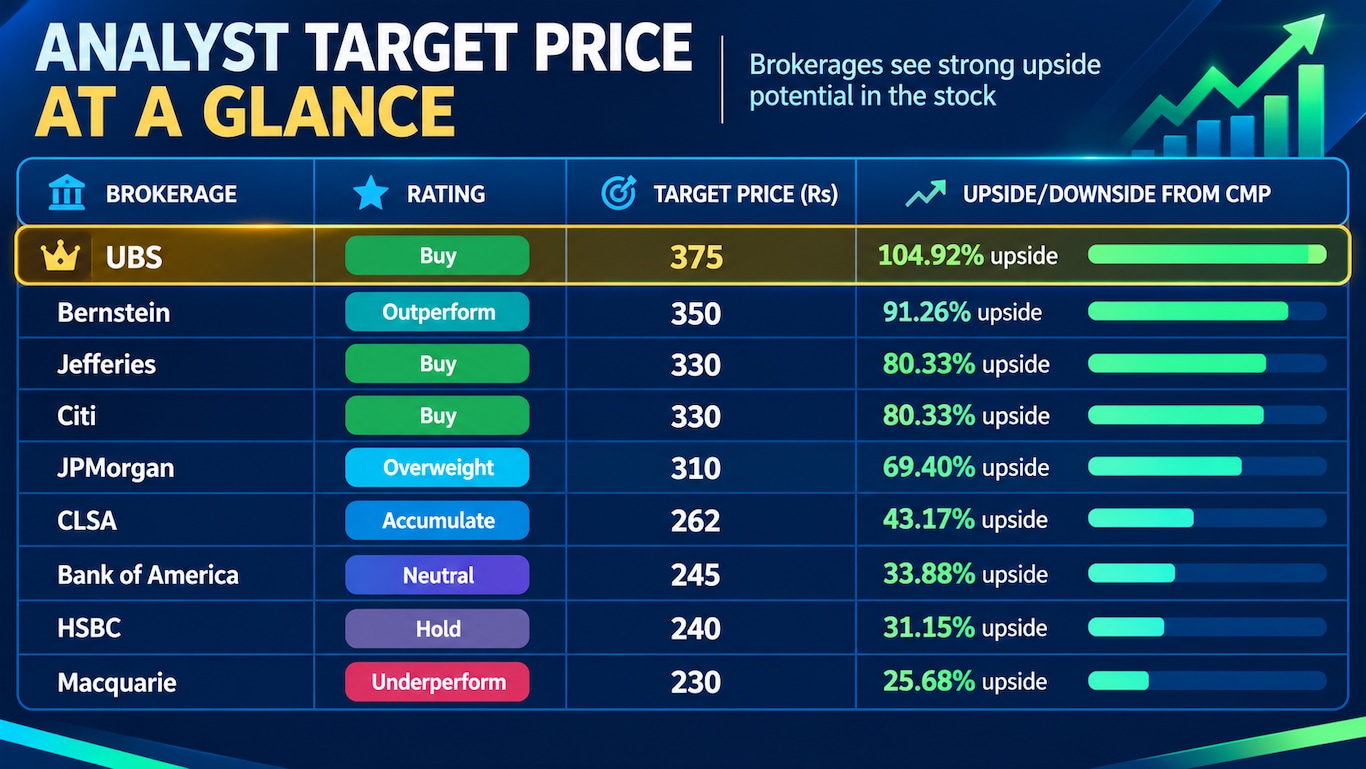
UBS ने स्विगी पर अपनी 'Buy' (खरीदने की) रेटिंग को बरकरार रखा है और इसका टारगेट प्राइस 375 रुपये तय किया है. ब्रोकरेज का कहना है कि कंपनी के कुल नतीजे उम्मीद से कमजोर रहे हैं. जहां फूड डिलीवरी का प्रदर्शन उम्मीद के मुताबिक रहा, वहीं क्विक कॉमर्स में नुकसान अनुमान से कहीं ज्यादा रहा.
हालांकि, कंपनी ने ग्रोथ में सुधार के शुरुआती संकेत भी देखे हैं. बर्नस्टीन ने अपनी 'आउटपरफॉर्म' रेटिंग बरकरार रखी. लेकिन, टारगेट प्राइस को 430 रुपये से घटाकर 350 रुपये कर दिया है. CLSA ने अपनी 'एक्युमुलेट' रेटिंग बनाए रखी, जबकि टारगेट को 312 रुपये से घटाकर 262 रुपये कर दिया है.
जेपी मॉर्गन ने अपनी 'ओवरवेट' रेटिंग बरकरार रखी है, लेकिन टारगेट प्राइस को 360 रुपये से घटाकर 310 रुपये कर दिया है. जेफरीज ने अपनी 'बाय' रेटिंग बनाए रखी, जबकि टारगेट को 435 रुपये से घटाकर 330 रुपये कर दिया है. सिटी ने भी अपनी 'बाय' रेटिंग बरकरार रखी, लेकिन टारगेट प्राइस को 390 रुपये से घटाकर 330 रुपये कर दिया है.
HSBC ने अपनी 'होल्ड' रेटिंग बनाए रखी और टारगेट प्राइस को 315 रुपये से घटाकर 240 रुपये कर दिया है. बैंक ऑफ अमेरिका ने अपनी 'न्यूट्रल' रेटिंग बरकरार रखी, लेकिन कमजोर तिमाही नतीजों और बढ़ते नुकसान का हवाला देते हुए टारगेट को 275 रुपये से घटाकर 245 रुपये कर दिया. मैक्वेरी ने 230 रुपये के टारगेट प्राइस के साथ अपनी 'अंडरपरफॉर्म' रेटिंग बरकरार रखी.
क्विक कॉमर्स में नुकसान चिंता का विषय बना हुआ है
मैक्वेरी ने कहा कि स्विगी की ग्रोथ में सुधार हुआ है. लेकिन, इसका नुकसान लगातार बढ़ रहा है. ब्रोकरेज फर्म ने कंपनी के बिजनेस इकोनॉमिक्स के लिए नेगेटिव कैश फ्लो और क्विक कॉमर्स सेगमेंट में कड़ी प्रतिस्पर्धा को एक चुनौती बताया है. इसमें ये भी कहा गया है कि ग्रोथ बनाए रखने के लिए प्राइसिंग और नेटवर्क विस्तार में निवेश की जरूरत बनी हुई है. प्रतिस्पर्धा के कारण कंपनी की कमाई बढ़ाने की क्षमता सीमित हो सकती है और ब्रेक-ईवन (नफा-नुकसान बराबर होने की स्थिति) तक पहुंचने में लगने वाला समय और लंबा हो सकता है.
कैसे रहे स्विगी के Q2 नतीजे?
स्विगी ने गुरुवार को वित्त वर्ष 2027 की सितंबर तिमाही के लिए 922 करोड़ रुपये का कंसोलिडेटेड नेट लॉस (कुल शुद्ध घाटा) दर्ज किया है. पिछले वित्त वर्ष की इसी तिमाही में यह घाटा 1,092 करोड़ रुपये था. ये अब कम हुआ है. एक्सचेंज फाइलिंग के मुताबिक, जुलाई-सितंबर तिमाही में ऑपरेशंस से होने वाला रेवेन्यू 36.1 प्रतिशत बढ़कर 7,571 करोड़ रुपये हो गया है. ये एक साल पहले 5,561 करोड़ रुपये था. कुल खर्च भी पिछले साल की इसी अवधि के 6,711 करोड़ रुपये से बढ़कर 8,703 करोड़ रुपये हो गया है.
स्विगी के फूड डिलीवरी ग्रॉस ऑर्डर वैल्यू में सालाना आधार पर 17.7 प्रतिशत की ग्रोथ हुई और ये 10,054 करोड़ रुपये तक पहुंच गया है. इसके क्विक कॉमर्स बिजनेस की नेट ऑर्डर वैल्यू सालाना आधार पर 31.4 प्रतिशत और तिमाही आधार पर 13.4 प्रतिशत बढ़कर 6,954 करोड़ रुपये हो गई है.
कंपनी ने बताया कि स्विगी के क्विक कॉमर्स प्लेटफॉर्म 'इंस्टामार्ट' ने इस तिमाही में 69 नए 'डार्क स्टोर' जोड़े हैं. ये संख्या पिछली तीन तिमाहियों में जोड़े गए कुल स्टोरों के बराबर है. इसके साथ ही, कंपनी के कुल स्टोरों की संख्या बढ़कर 1,240 हो गई है.