2 लाख रुपये महीना कमाते हैं तो कितना होम लोन लेना सही है? जानें EMI और लोन का पूरा हिसाब-किताब
2 लाख रुपये की मासिक इन-हैंड सैलरी पर 60-70 हजार रुपये की EMI और करीब 75-90 लाख रुपये का होम लोन एक संतुलित विकल्प हो सकता है. लेकिन, फैसला मौजूदा कर्ज, खर्च, बचत और भविष्य की जरूरतों को ध्यान में रखकर ही करें.

Personal Finance : घर खरीदना सबका सपना होता है. अगर आपकी मासिक कमाई 2 लाख रुपये है और आप घर खरीदने की योजना बना रहे हैं, तो आपके लिए बड़ा होम लोन लेना पड़ सकता है. लेकिन, बैंक जितना लोन देने को तैयार है, उतना लोन लेना हमेशा समझदारी नहीं होती. घर खरीदने के साथ EMI के अलावा रोजमर्रा के खर्च, बच्चों की पढ़ाई, बीमा, निवेश और इमरजेंसी फंड जैसी जिम्मेदारियां भी होती हैं. इसलिए, सवाल ये होना चाहिए कि आप कितना लोन ले सकते हैं, नहीं बल्कि कितना लोन आराम से चुका सकते हैं.
2 लाख की सैलरी पर कितनी EMI रखें?
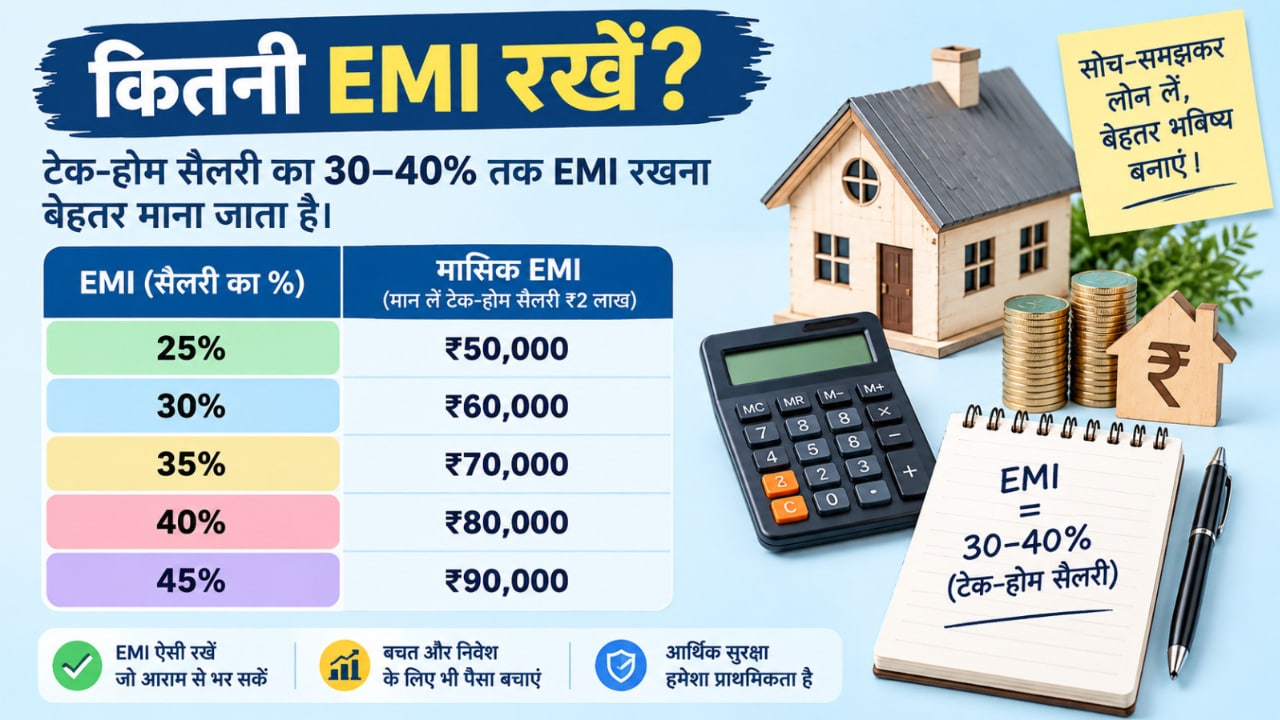
आमतौर पर एक्सपर्ट्स होम लोन की EMI को मासिक टेक-होम सैलरी के 30-40 प्रतिशत के भीतर रखने की सलाह देते हैं. अगर आपकी इन-हैंड सैलरी 2 लाख रुपये है, तो हिसाब कुछ इस तरह होगा:
- 25% EMI: 50,000 रुपये
- 30% EMI: 60,000 रुपये
- 35% EMI: 70,000 रुपये
- 40% EMI: 80,000 रुपये
- 45% EMI: 90,000 रुपये
इस हिसाब से 60,000-70,000 रुपये की होम लोन EMI रखना तुलनात्मक रूप से ज्यादा आरामदायक हो सकता है. वहीं, 80,000-90,000 रुपये की EMI लेने पर हर महीने के दूसरे खर्चों के लिए कम पैसा बचेगा.
2 लाख रुपये की सैलरी पर कितना होम लोन?
मान लीजिए होम लोन की ब्याज दर 8.5% है. अलग-अलग अवधि में अनुमानित लोन अमाउंट इस तरह हो सकता है:
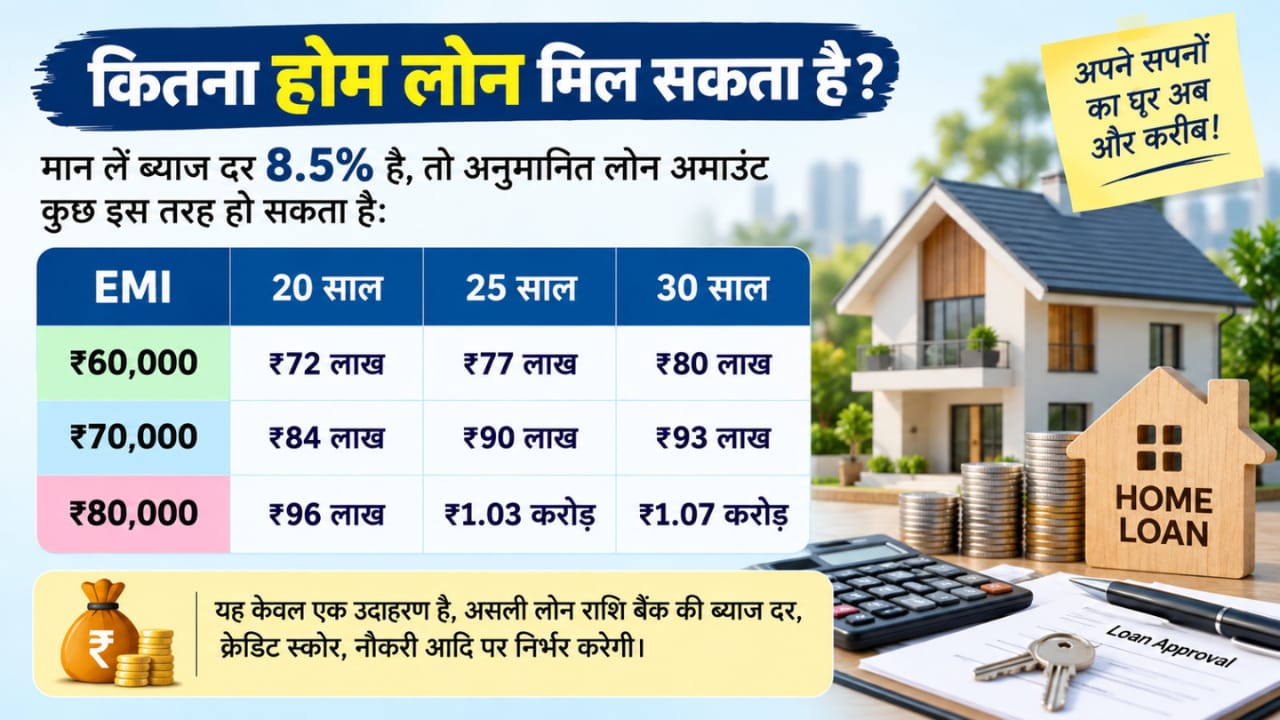
ये आंकड़े सिर्फ उदाहरण के लिए हैं. वास्तविक लोन अमाउंट बैंक की ब्याज दर, क्रेडिट स्कोर, उम्र, नौकरी, मौजूदा कर्ज और अन्य शर्तों पर निर्भर करेगा. 2 लाख रुपये की मासिक इन-हैंड सैलरी पर करीब 75-90 लाख रुपये का होम लोन एक शुरुआती प्लानिंग रेंज हो सकती है. बशर्ते आपके ऊपर कोई बड़ा मौजूदा कर्ज न हो और पर्याप्त बचत मौजूद हो. हालांकि, इसे अधिकतम लोन लेने का लक्ष्य नहीं मानना चाहिए.
अगर पहले से EMI चल रही है तो?
मान लीजिए आपकी सैलरी 2 लाख रुपये है और पहले से कार या पर्सनल लोन की 20,000 रुपये EMI जा रही है. अगर आप कुल कर्ज की EMI को करीब 35% यानी 70,000 रुपये तक रखना चाहते हैं, तो नई होम लोन EMI के लिए करीब 50,000 रुपये ही बचेंगे.
8.5% ब्याज दर और 25 साल की अवधि पर 50,000 रुपये की EMI करीब 64 लाख रुपये के होम लोन के बराबर बैठती है यानी सिर्फ सैलरी देखकर होम लोन की क्षमता तय करना सही नहीं है. आपकी मौजूदा EMI भी लोन की क्षमता पर बड़ा असर डालती है.
इमरजेंसी फंड भी रखें तैयार
बड़ा होम लोन लेने से पहले कम से कम 6 महीने के जरूरी खर्च और लोन EMI के बराबर इमरजेंसी फंड रखना बेहतर माना जाता है. उदाहरण के लिए अगर आपके जरूरी घरेलू खर्च और मौजूदा कर्ज की कुल मासिक जिम्मेदारी 1 लाख रुपये है, तो कम से कम 6 लाख रुपये का इमरजेंसी फंड रखना एक अच्छा वित्तीय सुरक्षा कवच हो सकता है.
2 लाख की सैलरी पर कितना लोन लेना बेहतर?
अगर आपकी मासिक टेक-होम सैलरी 2 लाख रुपये है, तो घर खरीदते समय करीब 60,000-70,000 रुपये की EMI को एक प्रिकॉशनरी लेवल माना जा सकता है. ब्याज दर और लोन की अवधि के आधार पर 75-90 लाख रुपये का होम लोन प्लानिंग के लिए शुरुआती रेंज हो सकता है.
हालांकि, अंतिम फैसला लेने से पहले मौजूदा EMI, परिवार के खर्च, बच्चों की पढ़ाई, निवेश, इमरजेंसी फंड और डाउन पेमेंट के बाद बचने वाली रकम को जरूर ध्यान में रखें. बैंक जितना लोन मंजूर करे, जरूरी नहीं कि उतना लोन लेना आपके लिए सही भी हो.

About the Author

ट्रेंडिंग
- न्यूज़
- फोटो
- वीडियो